<10月号の目次>
◎ ドンキが引き取るトイザらス「おもちゃ箱」の外側へ
──幼児から子ども、大人、そして親子代々へ続く生活のLTV
◎ リテールメディアを必要としないスーパーたち
(前編)画面より「足腰」――デジタル協賛金の損益分岐点
(後編)画面より「客の顔」――どこ吹く風で伸びるPBと現場力
◎ AIプラットフォーム投資の持ち出しコスト
──エージェンシー課金モデルと「見えない原価」
◎ 新生Skydance(パラマウント&ワーナー)とインフラ資本
──エリソンとマスクが狙う生活圏への“入口”
◎【コラム】MAD MANが読み解く日本発ニュースの現在地
◦「ミスド」もちもちのドーナツの作り方を中国でフランチャイズ事業拡大
ドンキが引き取るトイザらス「おもちゃ箱」の外側へ
──幼児から子ども、大人、そして親子代々へ続く生活のLTV
<本章のポイント>
- 35年前に日本の流通の扉を開いた米国ブランド「Toys "R" Us(トイザらス)」をドンキが引き取る。売り手は米国本家ではなく、二次権利を持っていた香港の店子からの買収であり、最上段に位置する大家(米WHP Global)が権利構造の元締めだ。
- 「格安買収」の正体は、民事再生という仕組みにある。日本トイザらスの積み上げた負債は旧会社に残り、ドンキは店舗網と従業員、顧客基盤を引き継ぐ。焦点は、看板を使うためのブランド料の期限と料率にある。
- 子どもの出生数は過去最少、玩具市場は過去最高。従来型の子ども向けプラスチック玩具が縮小する一方、トレカやキャラクターIP、ゲーム・ホビーなど、大人の購買需要が市場を押し上げる。「キダルト」は、まだ概念止まりだ。
- ドンキが買ったのは150の店舗という箱だけではない。0歳から大人、さらに親子二代へと続く「時間の入口」である。看板の持ち主と店の運営者が分かれる時代に、LTV(顧客生涯価値)をどう設計するかが問われている。
図1:米ニューヨークに2001年に開業したToys "R" Us タイムズスクエア店
(広大な店内の観覧車が目玉になったが、2015年に閉店)
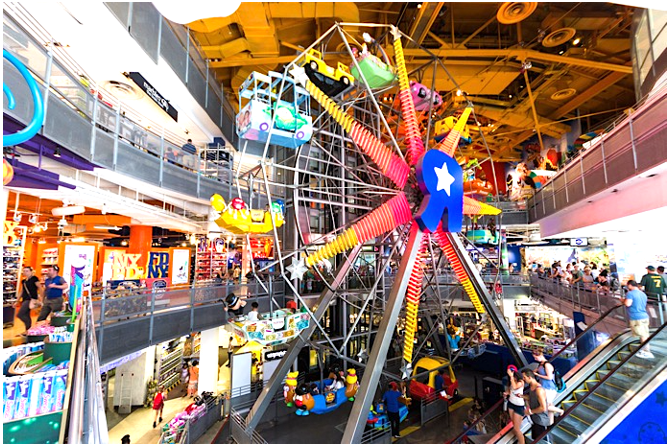
出所)Shutterstock
■1991年の「おもちゃ箱」開業から2026年の引き取り手まで
「日本トイザらス」の1号店が開業したのは1991年のことだ。翌1992年1月には、来日したブッシュ大統領(父)自らが店舗を訪れている。大店法の規制緩和と日米構造協議の象徴として、巨大な倉庫型の「おもちゃ箱」は、日本の流通市場に外から風穴を開ける黒船だった。
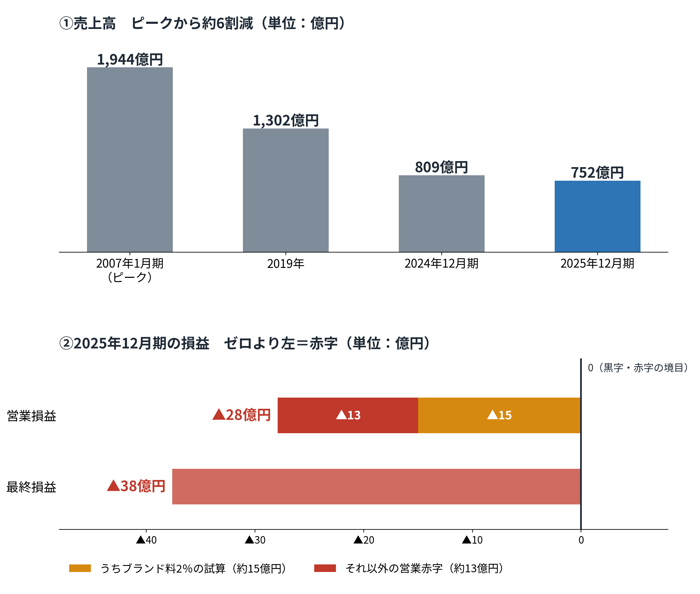
それから35年。規制緩和後の日本で、深夜営業と圧縮陳列を武器に独自の生態系を築いたドン・キホーテが、その「おもちゃ箱」を引き取ることになった。日本トイザらスは2025年12月期に752億円を売り上げたものの、37億円の最終損失を計上し、8期連続の赤字に陥っていた。
2026年10月1日、日本トイザらスは東京地裁に民事再生手続きの開始を申し立て、同日、PPIH(パン・パシフィック・インターナショナル・ホールディングス:以下「ドンキ(PPIH)」と略す)とスポンサー契約を結んだ。全国約150店舗とEC事業、そして従業員の雇用は、ドンキ(PPIH)の完全子会社が10月30日付で承継する。
国内の報道は「少子化とネット通販で低迷」「150店舗と雇用を維持」「ドンキが格安買収」といった、おなじみの企業再生ストーリーとしてこれを消費している。それ自体は間違いではない。しかし、この取引の本質は単なる店舗網の引き継ぎではない。「ブランドの権利を誰が握り、新たな事業にいくら払うのか」という権利構造の組み替えであり、顧客との関係を数十年単位に引き延ばす「ライフタイムバリュー(LTV)」への投資にある。
図2:トイザらスの「権利の三層構造」と今回の事業譲渡
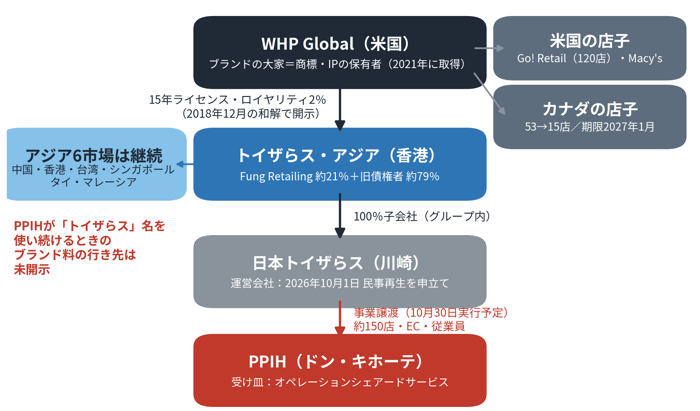
出所)各種公開データより筆者作成
■売り手は「米国本家トイザらス」ではない――権利の三層構造
今回、民事再生を申し立ててドンキ(PPIH)に事業を譲渡する「日本トイザらス」の親会社は、米国でトイザらスブランドの権利を持つWHP Globalではない。その傘下に位置する香港拠点の「トイザらス・アジア」である(図2参照)。
2018年、米トイザらスが破綻処理した際、日本を含むアジア事業は約1,140億円(7億6,000万ドル)の評価額にて地域単位で切り売りされた。買い手となったのは、創業期からパートナーである香港の「Fung Retailing(約21%)」と、米トイザらスの旧債権者連合(約79%)だ。
この経緯により、「Toys "R" Us」の商標や知的財産(IP)は米国側に残り、2021年にそのグローバル権利を取得したのがブランド投資会社「WHP Global」である。つまり、権利構造は三層に分かれている。最上段にブランドの大家(WHP Global)が君臨し、中段に地域の店子(トイザらス・アジア)が入り、最下段で実際のオペレーションを担う「現場(日本トイザらス=今回ドンキが引き継ぐ会社)」が汗をかく。2018年12月の米破産裁判所における和解文書では、アジア事業に対して15年間のIPライセンスを付与され、売上高に対するロイヤリティは2%とする条件が開示された。
「ブランド価値がこれ以上毀損する前に、事業を手放す」という冷徹な判断を下したのは、米国の本家ではなく、中段に位置する店子である。大家であるWHP Globalは、下位の店子が入れ替わる様子を高みの見物よろしく眺めているにすぎない。
■民事再生というスキームが生む「格安買収」のからくり
ドンキ(PPIH)は「格安」だからこそM&Aに踏み切ったように見える。だが、その格安の正体は、日本の民事再生という法的手続きの構造そのものにある。現時点で日本トイザらスが抱える負債総額は約132億円、債権者は1,159名にのぼる。
民事再生を前提とした事業譲渡では、過去の負債は旧会社に残り、店舗網、従業員、顧客基盤といった優良資産だけがドンキ(PPIH)に引き継がれる。ドンキ(PPIH)側は簿外債務や過去の負債を遮断した状態で事業を取得できる。買収金額は非公表ながら、報道ベースでは約100億円規模とみられている。
裏を返せば、「格安」のツケを払わされるのは、債権カットを余儀なくされる取引先の玩具メーカーや卸売業者、商業施設の家主たちだ。とはいえ、会社が破産して債権がゼロになるよりは、事業が継続して一部でも回収できる方が傷口は浅い。痛みを周囲に分散させた上での事業再生である。
■大家WHP Globalの算盤――120の「他人の店舗」
奇しくも2026年9月、米国では対照的な動きがあった。トイザらスが年末商戦に向けて全米で120の独立店舗を新規出店し、店舗数を一気に160店へ増やすという。
ここで注目したいのは、誰がリスクをとって店を開くのかという点だ。120店舗を運営するのは「Go! Retail Group」という季節型店舗の運営企業である。在庫リスクや実店舗家賃を背負うのは彼らであり、大家のWHP Globalはブランドの看板と店舗づくりのノウハウを貸し出しているだけにすぎない。
これは2026年7月号(Vol.140「サードプレイスの終焉」)で分析した、スターバックス日本事業の構造と酷似している。くつろぎの空間を維持するためのコスト(家賃や人件費などの出費)は現地の運営会社がすべて負担し、米国の大家は売上から一定比率のブランド料をリスクフリーで吸い上げる。
ブランドの大家の計算は極めてドライだ。どれほど現場が売上を伸ばしても大家の取り分は契約料率にとどまるが、現場の店子が破綻しても大家の資本は1円も傷まない。WHP Globalにとって今回の日本法人の破綻は、ブランドの落日ではなく「弱った店子が、より強い店子(ドンキ)に入れ替わった」という事象にすぎない。
図3:日本トイザらス:縮む売上高と赤字の中に占めるブランド支払い料
出所)日本トイザらス株式会社の決算公告資料より筆者作成(推定を含む)
■経営を圧迫し続ける「ブランド料」の足枷
2018年の和解条件である「売上高の2%」というライセンス料を、日本トイザらスの2025年12月期の売上752億円に当てはめると、年間約15億円のブランド使用料が発生していた計算になる。同期の営業損失は約28億円。つまり、ブランド料の支払いだけで営業赤字の半分強を占めていた構図がみえてくる(図3参照)。
売上が縮小すればするほど、看板料は固定費のように現場の首を絞める。「トイザらス」の看板は、自前で持てる永続的な資産ではなく、一定期間ごとに更新を迫られる「高額な借り物」にほかならない。ライセンスの残存期間内にどこまで収益構造を立て直せるか。ドンキ(PPIH)にとっても、再契約の料率交渉を含めたシビアな戦いとなる。
■少子化でも拡大を続ける玩具市場のパラドックス
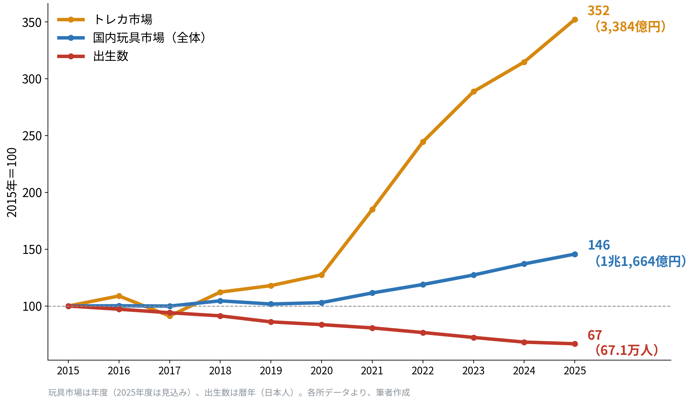
日本の報道で定番となっているのが「少子化による市場低迷」という論調である。たしかに2025年の日本人出生数は67.1万人と、10年連続で過去最少を更新した。1991年のトイザらス1号店開業時の約122万人から、子どもの数は半減している。
図4:子どもは過去最小、玩具は過去最高の伸び率比較
出所)Nippon.com資料・玩具市場規模推移等より筆者作成
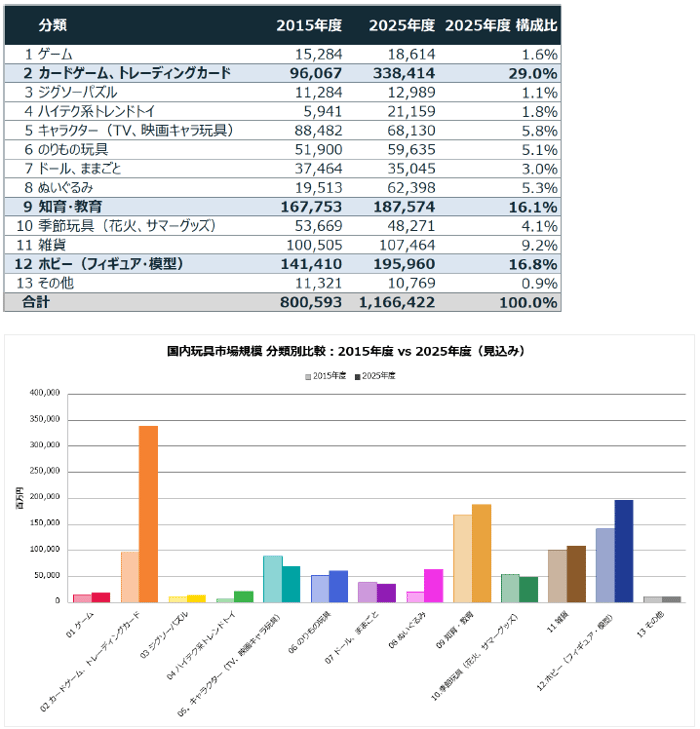
一方、国内の玩具市場は2025年度の見込みで1兆1,664億円と、過去最高を更新する勢いだ。2015年度の約8,006億円から、この10年で46%も伸びている。この成長をけん引しているのがトレーディングカードであり、市場規模は同期間で961億円から3,384億円へと約3.5倍に拡大した。玩具市場全体の実に約3割をトレカが占めている(図4参照)。
■変化に取り残された「子ども向け物販」の限界
縮小したのは市場全体ではなく、子ども向けの従来型プラスチック製玩具のカテゴリーであり、日本トイザらスの売上が2007年1月期の約1,944億円から752億円へと約6割も蒸発した背景には、昔ながらの「子ども向けおもちゃの物販」に固執し続けた事業モデルの歪みがある(図5参照)。
図5:日本の玩具市場、2015年度〜2025年度、分類別比較(比率)
出所)日本玩具協会「玩具市場規模推移_13分類_2014年度-2025年度_2026年」
「玩具市場は過去最高なのに、なぜトイザらスが経営破綻したのか」という問いは、おもちゃという商材をノスタルジックな視点で眺め続けている限り解けない。娯楽の定義が広がり、購買の主役が子どもから大人へと移り変わる中で、郊外の巨大な「おもちゃ箱」は、休日に手を引かれてやってくる子ども連れを、ただ待ち続けていた。
■キダルト専門店が示した兆候と限界
皮肉なことに、当の日本トイザらス自身もその変化には気づいていた。2026年7月、上野マルイの地下にオープンした102㎡の小型店舗「キダルト(Kids+Adults)」専門店は、開店前から約100人の行列をつくり、初日売上は計画比386%を記録した。売れ筋は、握って感覚を楽しむスクイーズや、開封するまで中身がわからないブラインドボックスだ。
だが、この熱気も現状では局所的な話題にとどまる。スクイーズやブラインドボックスは、1個数百円から数千円の単発商売である。1件あたりの取引価値が小さいこれらの購買履歴は、CPMの世界と同じ「軽いデータ」に分類される。軽いデータの単品売りをいくら積み上げたところで、全国150店舗の巨艦を巡航させる推力にはなり得ない。(参照:2026年9月 Vol. 142 「『不思議の500万件』が分けるAI時代の生存ライン」)
■アジアのインバウンドをつかんだ香港経営陣の離脱
さらに皮肉なのは、キダルト専門店の顧客の中心が日本の親世代ではなく、Z世代やミレニアル世代、そして中国をはじめとするアジアからのインバウンド(訪日外国人観光客)だったことである。店舗によっては顧客の6〜7割を訪日客が占め、店頭では転売ヤーによるポケモンカードの買い占めを防ぐ防衛策に追われた。
このキダルト路線へのシフトは、2023年4月にスターバックス中国の元CEOであるレオ・ツォイ(Leo Tsoi/蔡德粦)氏がトイザらス・アジア(日本を含む)のCEOに就任して以降、加速した。
ところが2026年8月、ツォイ氏が香港の大手不動産デベロッパー、恒隆地産(Hang Lung Properties)の次期CEOに転じることが発表された。就任日は10月1日。日本トイザらスが民事再生を申し立てて事業譲渡を決めたまさにその日、陣頭指揮を執っていたリーダーは新天地へ去っていった。グローバル資本の引き際の早さである・・・
続きはMAD MANレポートVol.143(有料購読)にて
ご購読のお問い合わせは、本サイトのコンタクトフォームより、もしくは、info@bicp.jpまでお願いいたします。MAD MAN Monthly Reportの本編は有料(年間契約)となります。詳しくはこちらのページをご覧ください。

MORE REPORT POSTS
-
Vol.142 日本のIPが米国で化ける「見えない技」──ラウンドワンとGENDAが仕掛ける床と棚の構造
◎ 「不思議の500万件」が分けるAI時代の生存ライン ──顧客基盤の分岐点とデータの重み(前編) ──見えないCACからAIインフラ固定投資へ(後編)
◎ AI設備投資「見えていない巨額」の正体 ──ハイパースケーラーのCapExをギガワットで捉え直す
◎ 日本のIPが米国で化ける「見えない技」 ──ラウンドワンとGENDAが仕掛ける床と棚の構造
◎【コラム】MAD MAN が読み解く日本発ニュースの現在地 -
Vol.141 パーソナルプライシング――「隣の客と、値段が違う」可視の棚札と不可視のアルゴリズム
◎ Netflixが売り始めた「物語の中」の広告価値――プロダクトプレイスメントとライブ配信で広がるストリーミング事業
◎ パーソナルプライシング――「隣の客と、値段が違う」可視の棚札と不可視のアルゴリズム
◎ AIエージェント時代のEC戦略――ソーシャルコマースの「買った後」に宿る商機
◎【コラム】「バイブコーディング」の高く付くコスト――「一人で無敵」の幻想と氷山下の請求書
◎【コラム】MAD MAN が読み解く日本発ニュースの現在地 -

Vol.140 Glossierの変調が示すD2Cの限界――卸の棚に吸収された 「事業価値」と資本のタイムライン
◎ Glossierの変調が示すD2Cの限界 ―― 卸の棚に吸収された「事業価値」と資本のタイムライン
◎ スターバックス日本事業売却「サードプレイスの終焉」くつろぎの椅子の出費コストとブランド料の資産対価
◎ ALDIがWalmartを無視できる理由――「一等地」の定義は路面から床へ動いた
◎ 米国S&P500が示す「見えざる明暗」―― オンライン特需の終焉からみえた3年の構造変化
◎【コラム】MAD MAN が読み解く日本発ニュースの現在地